С 1 января 2021 года глава 26.3 Налогового кодекса «Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности» признается утратившей силу (статья 5 Федерального закона от 29.06.2012 №97-ФЗ).
Налогоплательщики, при соблюдении условий, вправе перейти на упрощённую систему налогообложения (УСН), единый сельскохозяйственный налог (ЕСХН), патентную систему налогообложения (ПСН). Индивидуальные предприниматели вправе выбрать уплату налога на профессиональный доход (НПД).
Организации и индивидуальные предприниматели, не перешедшие на иной специальный налоговый режим в установленные для этого сроки, автоматически переходят с 1 января 2021 года на общий режим налогообложения.
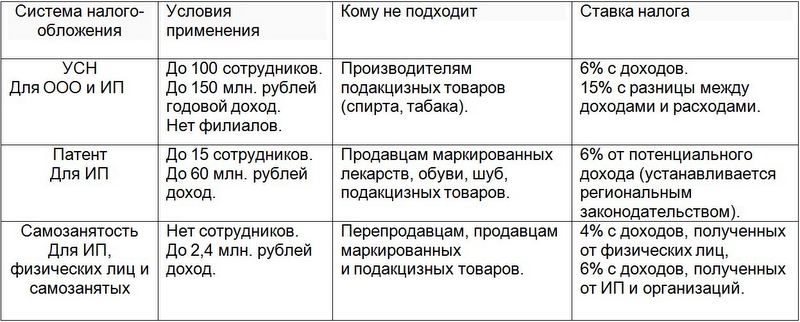
Законодательством установлены следующие сроки для подачи уведомления (заявления) о переходе на иной режим налогообложения:
- при переходе на УСН — уведомление по форме № 26.2-1 в срок не позднее 31 декабря 2020 года;
- при переходе на ПСН — заявление на получение патента по форме № 26.5-1 в срок не позднее, чем за 10 дней до начала применения ПСН (до 17 декабря 2020 года);
- при переходе на ЕСХН — уведомление по форме № 26.1-1 в срок не позднее 31 декабря 2020 года.
Подобрать оптимальную систему налогообложения конкретно для своего бизнеса можно в интерактивном сервисе «Какой режим подходит моему бизнесу?».
Межрайонная ИФНС России №7 по Тверской области.